Hausse des taux d’intérêt, creusement des écarts de taux avec les pays voisins, la dette de la France est sous pression. Mais pourquoi la dette de la France est-elle attaquée depuis plusieurs semaines ? On vous explique tout en 4 points pour mieux comprendre la crise financière qui se profile.
1 – LE GOUVERNEMENT LECORNU A PERDU LA CONFIANCE DES MARCHÉS.
Premier mauvais signal : le budget 2026 va déraper à 5,4% du PIB, alors qu’il devait être contenu à 5%, illustrant l’incapacité à maîtriser la dérive continue des finances publiques.
Deuxième mauvais signal : le gouvernement a annoncé 43 milliards d’économies budgétaires nouvelles pour 2027 dans son projet de budget, des mesures jugées insuffisantes par les investisseurs et les agences de notation financières.
Troisième mauvais signal : le projet de loi de finances pour 2027 repose sur des hypothèses macroéconomiques trop optimistes, a jugé le Haut Conseil des finances publiques, qui a émis un avis négatif sur la copie du gouvernement, jugeant très improbable l’objectif d’un retour du déficit en dessous de 3% en 2029. La trajectoire pluriannuelle de retour à l’équilibre n’est plus crédible.
2 – LES INVESTISSEURS RÉCLAMENT DES TAUX D’INTÉRÊT PLUS ÉLEVÉS POUR PRÊTER À L’ÉTAT FRANÇAIS.
La France empruntait à 10 ans à 3,3% en mars. La dernière adjudication de la Banque de France a vu le taux grimper à… 4,93% ! Un niveau qui n’avait pas été atteint depuis 2002 et la création de la zone euro. Ce n’est qu’une question de jours pour ce taux dépasse les 5% et qu’une question de semaines ou de mois pour qu’il s’envole vers les 6% ou 7%.
Pourquoi ? Parce que la France est désormais jugée comme le pays le plus à risque de toute la zone euro. Les spreads (écarts de taux d’emprunt) à 10 ans se creusent avec nos voisins : la France emprunte désormais à un coût presque 1,5% plus élevé que l’Allemagne. Surtout, elle emprunte désormais plus cher que l’Espagne (0,7 à 0,8% de plus), que le Portugal (0,75 à 0,85%), que l’Italie (0,2 à 0,3% plus cher) et même, le comble, que la Grèce (0,35 à 0,45%).
3 – LE MARCHÉ SECONDAIRE DE LA DETTE FRANÇAISE PEUT S’EFFONDRER : C’EST LE RISQUE DE KRACH OBLIGATAIRE.
En effet, les obligations de l’État français détenus par les investisseurs se négocient tous les jours sur les marchés mondiaux. C’est ce qu’on appelle le marché secondaire.
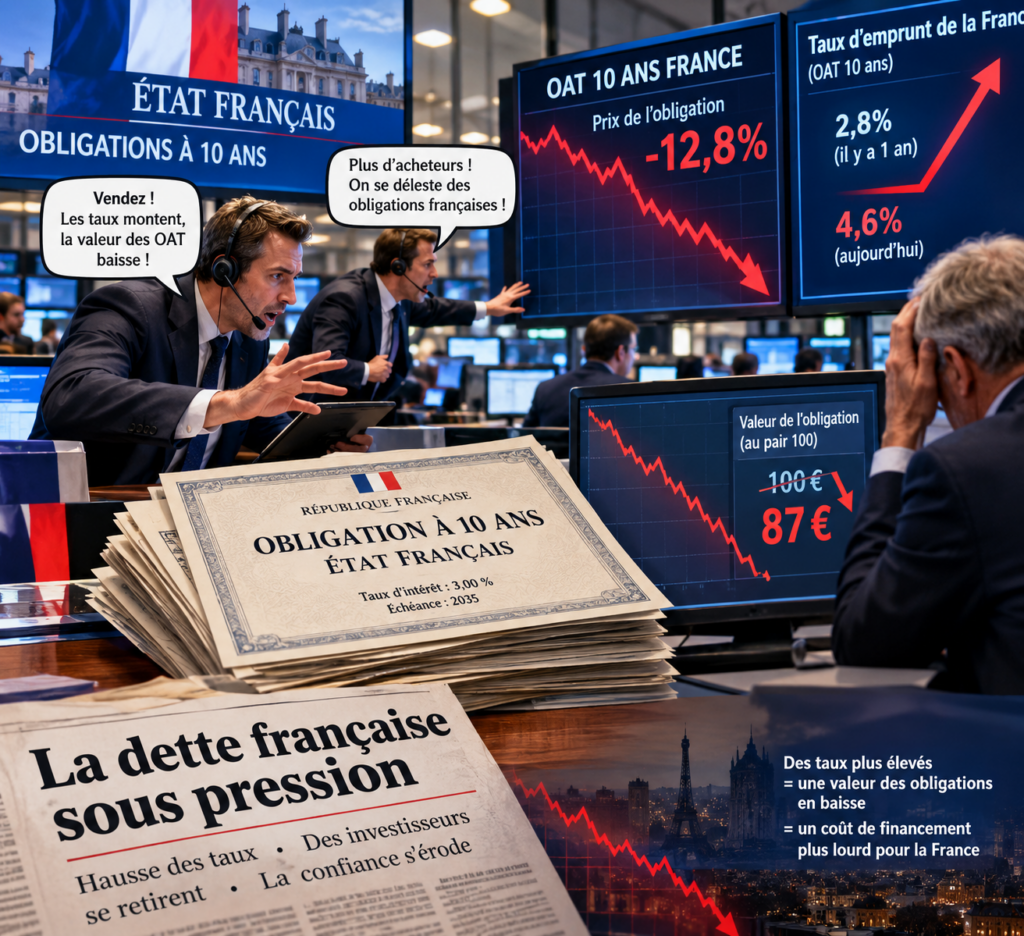
Or plus les taux d’emprunt de la France grimpent, plus la valeur de l’OAT existante dans les portefeuilles baisse. Ceci est fondamental à comprendre.
Prenons un exemple simple : imaginons une OAT à 10 ans émise il y a quelques années avec un coupon de 2%.
Si, aujourd’hui, le marché exige 4% pour prêter à la France pendant 10 ans, personne ne voudra acheter cette ancienne OAT à sa valeur nominale, puisqu’elle ne rapporte que 2%. Elle doit donc être vendue avec une décote, de façon à ce que son rendement réel pour le nouvel acheteur puisse se rapprocher de 4%.
Si vous détenez une obligation à 10 ans achetée 100 € avec un rendement de 2% par an, alors que le marché rémunère maintenant une obligation nouvelle à 5%, votre obligation devient moins attractive : son prix doit s’ajuster pour que le rendement s’aligne sur les taux actuels du marché. Autrement dit, votre obligation achetée 100 € vaut beaucoup moins aujourd’hui, autour de 85 € par exemple. Si vous devez vendre avant l’échéance, vous perdez 15 €. Si vous ne vendez pas, vous n’aurez pas perdu 15 € et vous pourrez toujours récupérer votre capital de départ au bout de 10 ans avec un coupon de 2% par an. Mais, en contrepartie, vous immobilisez du capital qui pourrait rapporter beaucoup plus sur les obligations récemment émises à des taux plus avantageux. C’est un manque à gagner.
Conséquence : personne ne va plus vouloir détenir de la dette française, dont la valeur s’effondre en raison de ce risque de taux. En effet, le corollaire d’une hausse des taux sur la dette nouvellement émise est que les détenteurs actuels de la dette française subissent une baisse de leur patrimoine obligataire.
Le marché peut se retourner donc très rapidement, en particulier avec le rôle des fonds spéculatifs (hedge funds) et des stratégies à effet de levier, susceptibles d’amplifier les mouvements de marché en raison de débouclements forcés de positions.
Or la dette française est aujourd’hui détenue à 56% par des investisseurs étrangers. Il existe donc bien un risque de réduction volontaire de l’exposition à la France.
 La dynamique est enclenchée : l’un des grands gestionnaires d’actifs japonais, Sumitomo Mitsui DS Asset Management (SMAM), vient d’annoncer avoir vendu l’intégralité des obligations françaises qu’il détenait pour réallouer les capitaux vers les Bund allemands et des obligations japonaises à maturité courte.
4 – L’EFFET « BOULE DE NEIGE » SUR LA DETTE FRANÇAISE
Plus la perception du risque France est élevé, plus les taux montent, plus les investisseurs vont rechigner à emprunter de la dette française, faisant le pari d’attendre pour bénéficier de taux plus avantageux d’ici quelques mois. La dernière adjudication de bons du Trésor par la Banque de France a été certes sursouscrite mais moins que d’habitude, ce qui est un signe.
Or la hausse des taux d’intérêt va contribuer à creuser le déficit. Ainsi, dans son avis sur le projet de budget 2027, le Haut Conseil des finances publiques (HCFP) estime que la charge de la dette s’élèvera à 79 milliards d’euros en 2026 et… 91 milliards en 2027. C’est pratiquement l’équivalent des recettes de l’impôt sur le revenu !
Autrement dit, les efforts d’économie sont absorbés par des intérêts de la dette toujours plus élevés.
C’est là que s’enclenche la spirale infernale de l’endettement, le fameux « effet boule de neige ». La boucle de rétroaction est simple et limpide : hausse des taux d’intérêt > augmentation de la charge d’intérêts > augmentation du déficit > augmentation de la dette > hausse du risque pays perçu > hausse des taux d’intérêt, etc.
Si la hausse des taux d’intérêt devait se maintenir plusieurs années, cela aurait un effet exponentiel sur la charge de la dette qui exploserait.
Pour une dette actuelle de 3.600 milliards d’euros à un taux moyen de 4%, cela représente des intérêts de la dette de … 144 milliards d’euros par an d’ici à 2032 ! C’est une fois et demi le montant des recettes de l’impôt sur le revenu et cela représente 40% des recettes nettes de l’État.
A moins de retrouver rapidement une trajectoire crédible de baisse de la dépense publique et de rééquilibrage des comptes publics – pas seulement de réduction du déficit – ce sera soit la faillite assurée, soit un ajustement brutal à la grecque des dépenses de l’État sous la tutelle de la BCE.
Et ce ne sera pas joli à voir…

